

建设预算不只是成本清单,而是衔接范围、合同、预备费、进度、自有资金和分批放款的资金计划。即使最终不超预算,若项目需要付款时贷款尚未到账,项目仍可能失败。
本例为假设住宅投资新建,成本、时间与贷款用于教学,不是报价、市场基准或方达资本条件。
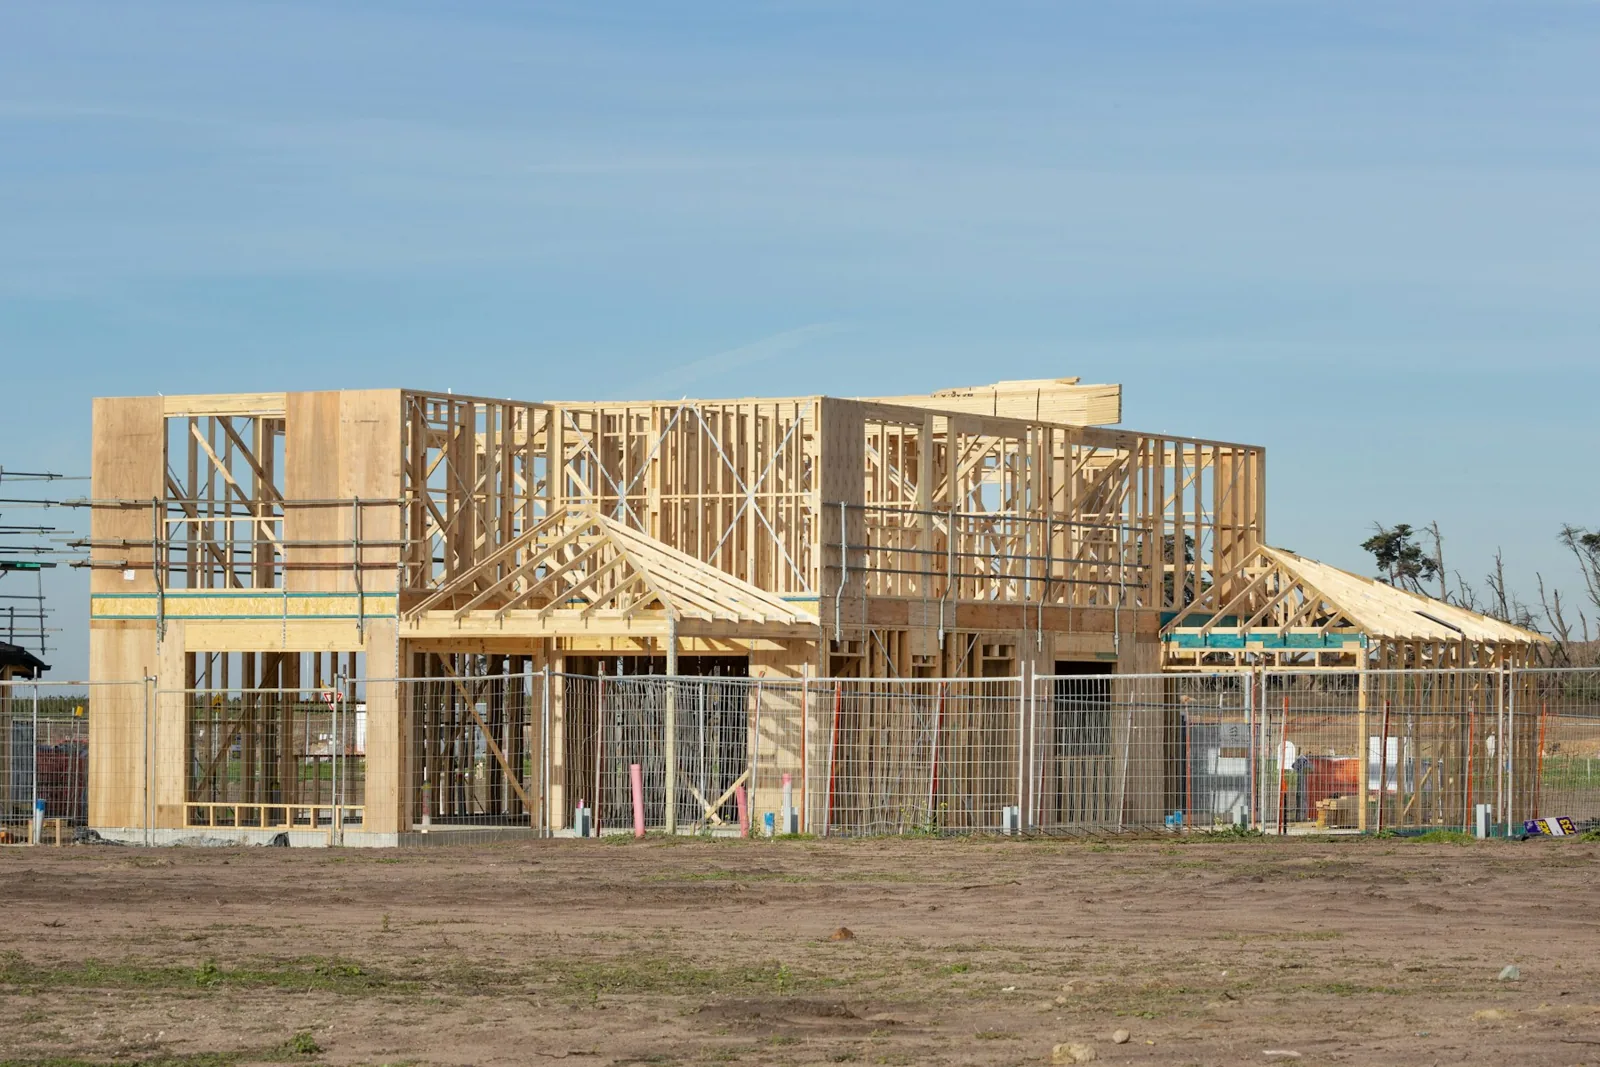
这里的自有资金投入是本笔贷款未覆盖或不予报销的部分,并非永远无法收回;未来出售或转贷能收回多少,仍取决于净款及未偿债务。
三份资料必须一致
范围说明建什么,预算逐项估算成本,进度说明工作和现金何时发生。假设不同,表格再详细也会错。
OCC将购入、开发和建设贷款,与可行性、估算、还款来源、自有资金、检查及受控拨款相连。2 同样要素决定投资者能否在没有意外追加资金的情况下完工。
从明确场地、图纸和交付方式开始。固定价合同仍可有暂估、除外与变更,成本加酬金合同则将更多成本风险留给业主。预算应说明差异,不全部藏在一个总包金额里。
按项目编用途,不按贷款额度凑预算
假设单户投资住宅完工出售,场地合同价$120,000:
| 用途 | 金额 | 依据 |
|---|---|---|
| 土地购入 | $120,000 | 合同 |
| 场地及基础 | $82,000 | 承包分项 |
| 框架及外部围护 | $128,000 | 承包分项 |
| 机电与管道 | $78,000 | 专业暂估 |
| 室内装修 | $92,000 | 范围及暂估 |
| 绿化及最终场地 | $40,000 | 承包分项 |
| 硬成本 | $420,000 | 预备费前 |
| 建筑、工程设计及许可 | $34,000 | 方案及收费表 |
| 建造商管理及监督 | $24,000 | 合同 |
| 法律、保险、税费及水电 | $22,000 | 估算 |
| 软成本 | $80,000 | 贷款成本前 |
| 工程预备费 | $42,000 | 硬成本10% |
| 利息及贷款方控制储备 | $38,000 | 贷款模型 |
| 销售、持有及收尾预算 | $20,000 | 项目模型 |
| 开发总成本 | $720,000 | 全部模型用途 |
硬成本是直接用于施工作业的支出,软成本包括专业、审批和行政。贷款可能分别处理,但放款资格不改变项目经济总成本。
根据总成本测算贷款额度与自有资金需求
项目预算包含全部用途,贷款方合资格成本表则决定哪些能放款。排除项仍需要资金,也仍影响项目经济结果。
仅为本例,假设批准$500,000,报销硬成本$420,000及软成本$80,000:
| 来源或用途 | 金额 | 解释 |
|---|---|---|
| 开发总成本 | $720,000 | 全部用途 |
| 示例承诺 | $500,000 | 合格硬软成本最高放款 |
| 借款人指定项目资金 | $220,000 | 土地、预备、贷款储备及销售收尾 |
| LTC | 69.4% | $500,000 ÷ $720,000 |
$220,000是成本减贷款后由自有资金承担的差额,不是完整流动需求。检查报销前,还可能需先付合格发票。协议决定自有资金先投、按比例或其他顺序,也决定合格成本、保留款、检查及释放时间,不能只从总承诺推断。
让暂估额可见
机电和装修部分未最终选择,暂估不是保证价格。记录数量、级别、税费、送货、安装及涨价假设。
$92,000装修中假设橱柜$14,000,最终含送装报$20,500,差$6,500须用预备、改范围或增成本。选定后仍保留旧暂估,会隐藏差异。
预算旁列承诺日志:
| 状态 | 金额 | 解释 |
|---|---|---|
| 已签合同及采购单 | $265,000 | 价格已承诺,仍有变更除外 |
| 当前报价 | $105,000 | 已定价未承诺 |
| 业主估算及暂估 | $50,000 | 不确定性最高 |
| 硬成本小计 | $420,000 | 核对至获批预算 |
本模型监督列软成本。若承包分项已含于某一工种报价总额,应只重分类一次,不再另加。计算预备费或LTC前先解决分类。
按剩余风险安排预备费
工程预备费应对未定义或变化工作,不支付已知遗漏。本例$42,000为硬成本10%,仅是起始假设,取决于设计、现场、合同及已承诺程度。
逐笔记录事件、获批金额、责任人和完工成本。橱柜用$6,500、未计划排水接入$11,000后,只剩$24,500。若把变更移到分项,却继续报原$42,000,会高估保护。
按施工进度编制分期现金流计划
放款进度应跟随预计已完工程,不将承诺平均分月:
| 期间 | 已付合格工作 | 核实后示例放款 | 期末未报销余额 |
|---|---|---|---|
| 第1月:场地与基础 | $70,000 | $63,000 | $7,000 |
| 第2月:基础与框架 | $100,000 | $90,000 | $17,000 |
| 第3月:框架与围护 | $120,000 | $108,000 | $29,000 |
| 第4月:粗装 | $100,000 | $90,000 | $39,000 |
| 第5月:装修 | $70,000 | $63,000 | $46,000 |
| 第6月:完工及保留款 | $40,000 | $86,000 | $0 |
| 总额或期末余额 | $500,000 | $500,000 | $0 |
示例前五月保留已核实工作10%,第六月包括最终$40,000并释放累计$46,000。这是教学惯例,不代表任何贷款方分批放款规则。实际可能直付、报销、保留不同比例、要求留置权放弃或排除成本。OCC强调检查、预算监控、受控支付及核实余额足够完工。2
期末余额不是月内最高现金需求。若先付承包商再报销,本表最大临时垫款在第三月:此前尚未报销的$17,000加当月$120,000,在$108,000放款到账前需$137,000。定金、检查及不合格发票可进一步增加。应按日期同时列贷款未覆盖的自有资金投入与临时报销衔接。
每月重算剩余完工需求
预算差异看过去,剩余成本看完成获批范围还需多少。根据已签合同及采购订单、待定变更、剩余暂估及实际进展更新。
第三月后,已完成并支付的合格工程累计$290,000,累计放款$261,000,差$29,000与进度表一致,未用额度$239,000。
假设预测包括:
- 原范围硬软成本剩余$210,000;
- 已识别很可能变更$18,000,由预备支付;
- 未分配预备$24,000;
- 仍可用贷款储备$38,000;
- 待支付销售、持有及收尾$20,000。
剩余计划需求为$210,000 + $18,000 + $24,000 + $38,000 + $20,000 = $310,000。加已完合格$290,000与已付土地$120,000,重现$720,000。未用额度$239,000覆盖剩余原合格工作$210,000,并最终释放已付未报销$29,000;借款人资金则随时间覆盖预备、贷款及收尾。
若将$18,000变化新增,却不减预备,预测就变$738,000。应说明变化是用预备、转入修订分项,还是加在批准总额之上。
开工前测试延期与退出
直接施工成本不变,三个月延期仍可能增加利息、税费、保险、水电、监督及机会成本,也可能改变销售或招租的市场时点。
完成计划应明确偿还路径。出售需有依据完工价值、销售费用及去化期;出租需合理租金、稳定费用、入住许可及可替换建设债务的贷款。OCC指出,应考虑偿还来源时间,以及完工收入能否支持预计价值。2
图纸与报价范围不同、未签约工程暂估金额被当固定、预备已用却未更新、借款人无法先付后报,或退出只在最高价值与最短工期成立,都应暂停。
按核对一致的计划决策
本例对应同一结构:总成本$720,000、示例承诺$500,000、不由本笔贷款覆盖的自有资金投入$220,000,以及假设顺序下最高$137,000临时报销前现金。第三月末,剩余需求$310,000,贷款可用$239,000,余额由指定自有资金支持。
只有范围、合同、预算、放款规则及剩余流动资金支持同一完工计划,且合理延期后仍有可信出售或出租退出,才应推进。合格成本被移除、放款延迟或变化超过预备时,应先修订资金来源用途表,再依赖原日期或利润。场地、图纸、预算和退出明确后,可了解新建项目贷款或讨论项目,使用核对后的情景。
参考资料
1. Troy Mortier。施工中的住宅。https://unsplash.com/photos/a-house-is-under-construction-ZJ7XIWR01gU。Unsplash,依据Unsplash许可使用。查阅日期:2026年10月3日。
2. 美国货币监理署。《监理手册:商业房地产贷款》第2.0版,2022年3月;声誉风险引用于2025年3月20日修订。https://www.occ.treas.gov/publications-and-resources/publications/comptrollers-handbook/files/commercial-real-estate-lending/pub-ch-commercial-real-estate.pdf。查阅日期:2026年10月3日。
图表来源。 项目、成本、合同、放款机制、计算、表格及分析图,均为方达资本编制的教学假设。开篇照片见引用。