

“乡村物业”可能指地理分类、联邦项目认定,或贷款方对具体地块的判断,三者回答的问题不同。贷款选择还取决于用途:业主自住的乡村住宅,与投资出租物业或商业物业,适用路径并不相同。
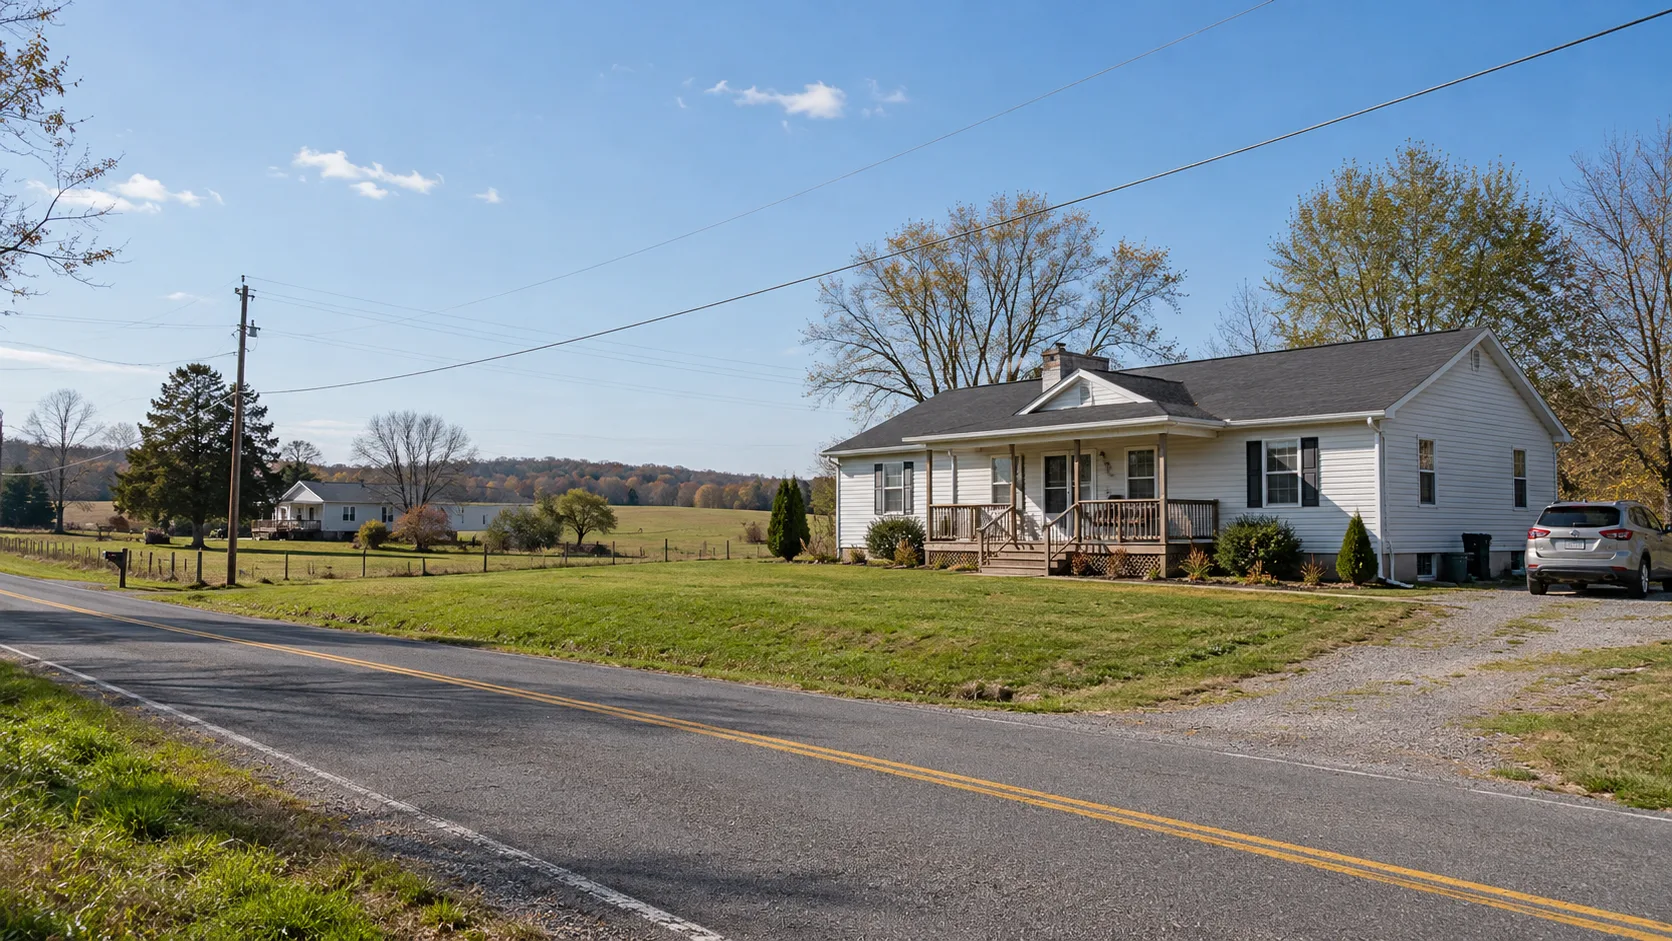
使用的是哪一种乡村认定?
美国人口普查局的城乡分类,将其所定义城市区域以外的人口、住房和地域归为乡村。这是用于统计的地理分类,不决定某项具体投资能否获得贷款。
美国消费者金融保护局(CFPB)的地址工具,为特定房贷法规提供物业位于乡村或服务不足地区的安全港认定。肯定结果未必表示物业属于乡村,也不测试投资贷款资格。《Z条例》通常豁免商业用途信贷;其官方解释将用于购入、改造或维护非业主自住出租物业的信贷视为商业用途信贷。乡村物业查询工具说明如何使用该工具,以及如何解读地址、年份和结果。
贷款用途如何改变可选路径
投资出租物业与私人贷款
乡村位置可能大幅减少提供DSCR或其他私人投资贷款的贷款方。有的项目明确不接受乡村抵押物;有的仅在面积、物业类型、通行或市场流通性等限制内考虑。项目决策以贷款方自己的乡村定义为准,可能不同于人口普查局或CFPB分类。测算最高贷款金额前,先确认项目接受该位置。 即使有良好可比成交,也不能消除项目明确排除的资格限制。
业主自住住宅
主要居所可能有更广的贷款路径。传统住宅估价指引允许采用距离较远的可比成交,前提是它们最能反映价值,且估价师说明理由。对于符合条件的借款人及物业,美国农业部第502条担保贷款项目专门支持合资格乡村地区的主要居所;农业部另设物业资格查询网站。因此,乡村位置未必像某些投资贷款那样构成直接排除条件。借款人资格、物业状况、估价和各项目规则仍须满足。
商业物业
对于商业用途交易,CFPB的“乡村或服务不足”结果不是贷款结论。如果合适的可比成交、收入、通行条件与当地市场活动能够支持价值及偿还计划,商业贷款方仍可能接受该物业;另一贷款方也可能按自身政策拒绝同一位置。应判断的是:接受该物业类型和市场的贷款方,能否支持拟议贷款金额及退出方案。
乡村特征如何改变贷款计划
当位置改变了支持价值、现金流、物业使用或偿还的证据时,它才会实质影响交易。
估值应有市场依据,不能只看最近成交
特殊乡村物业的可比成交可能稀少。若较远成交面向相同买方,且通行、土地面积、地上设施与用途相近,它可能比最近成交更有参考价值。房利美住宅估价指引允许在较远成交是最佳可用估值依据、且估价师解释选择时使用。这说明市场证据问题,并非方达资本住宅、商业物业或土地贷款的项目规则。
县城附近占地两英亩的住宅,未必能与偏远地区占地四十英亩的小木屋比较。土地价值还可能取决于可建设性、临街条件、地形和公用设施,而非面积本身。
通行及配套同时影响成本和流通性
核实到达及使用物业的合法权利。有人维护的公共道路、已登记私人地役权与非正式车道,是不同通行条件。附近有公用设施线路,也不代表能够以已知成本接入。水井、化粪系统、排水和保险,可能产生城市可比物业没有的义务。
对于空地,分区和合法地块身份比乡村标签更关键。投资地块指南说明在认定地块具备开工条件前,如何核实通行、可建范围、公用设施及完整场地预算。
收入与退出应符合当地需求
出租物业需要有依据的可实现租金、空置率与经营成本。季节性需求不能等同全年租约。过桥贷款则需要在到期前具备可信出售或转贷路径;买方活动有限,或物业类型被很少长期贷款方接受,都可能延长退出时间。
估值依据不足,可能增加多少现金需求?
假设投资者同意以$400,000购买乡村出租物业,并已找到接受该物业的贷款项目。仅为演示,假设购房贷款上限为贷款方认可价值的70%,没有其他金额约束生效,且不计交割费用:
- 若认可价值为$400,000,模型放款为$280,000,交割费用前购房现金为$120,000。
- 若市场证据仅支持$340,000价值,模型放款为$238,000,交割费用前购房现金升至$162,000。
价值相差$60,000,使模型贷款额度减少$42,000。购价不变,投资者必须追加这$42,000自有资金,或重新协商交易。较低价值是假设估价结果,并非对乡村物业自动适用的折扣。
再假设买方市场较弱,使计划退出延后三个月。若利息与经营持有成本合计为每月$2,500,项目后期会新增$7,500现金需求。两项增量合计$49,500,但$42,000自有资金缺口与$7,500后续持有支出发生在不同时间。仅凭地图上的认定,无法看出这些需求。
在交易资料中正确使用认定结果
先确认合法地块、拟议用途,以及查询乡村认定所依据的法规或项目。对于投资贷款,先确认贷款方接受该位置,再用可比成交或租金、已登记通行权、公用设施与场地证据、物业状况,以及有潜在买方或转贷市场支持的偿还路径,建立贷款依据。
若没有合适贷款方接受位置,就需要其他资金来源或另选物业。若贷款方接受,但证据不能支持价格或还款时间,应先调整报价、自有资金计划或退出方案,再判断交易是否可行。